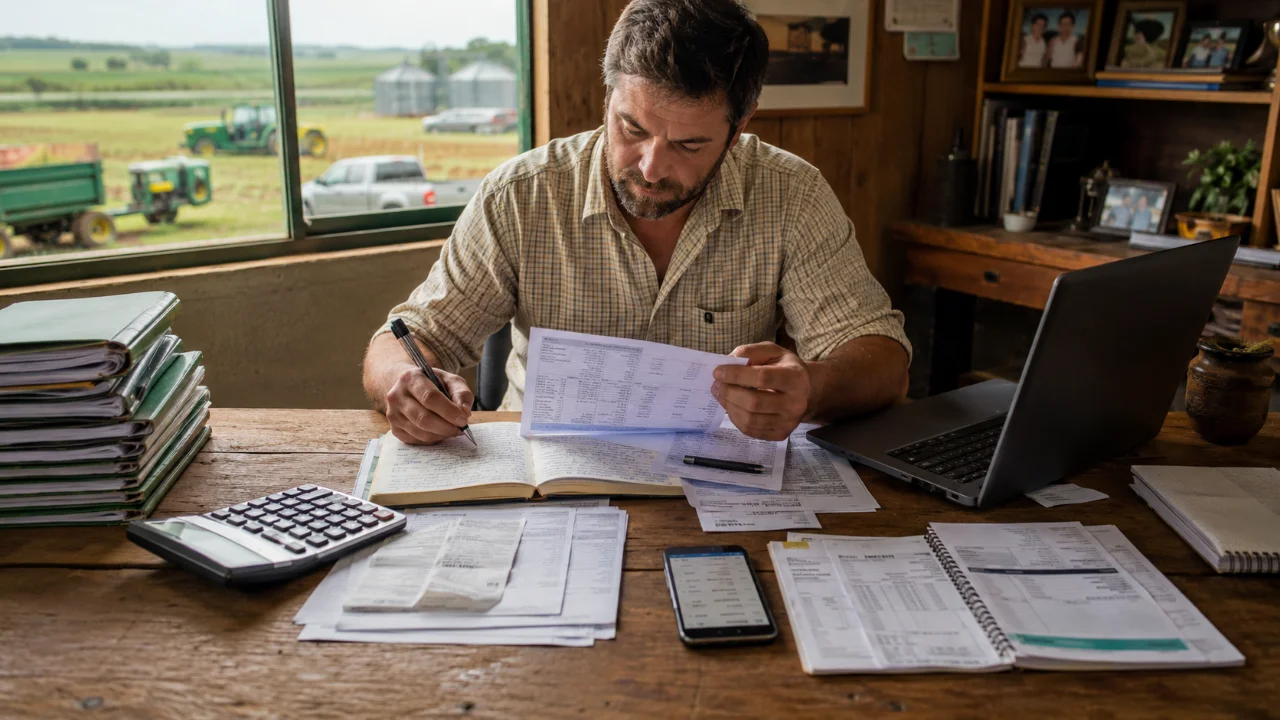
Uma compra de insumo fica registrada no WhatsApp. A nota chega por e-mail. O pagamento sai de uma conta bancária, mas o comprovante não é guardado junto com o documento. A informação sobre a safra está em uma planilha e o contrato permanece em uma pasta física. Separadamente, nada disso parece grave. O problema aparece quando é preciso entender o conjunto.
No fechamento do mês, da safra ou do ano, começa a busca: qual propriedade recebeu o insumo? A despesa pertence a qual cultura? A nota foi paga? Houve adiantamento? O documento foi enviado ao contador? O que deveria ser uma conferência se transforma em reconstrução.
“O problema do fechamento não nasce no fechamento. Ele começa quando cada informação segue um caminho diferente durante a safra.”
Organizar a rotina financeira do produtor rural não significa criar mais burocracia. Significa garantir que cada venda, compra, pagamento, recebimento e documento chegue ao fechamento com contexto suficiente para ser entendido, conferido e utilizado.
Em resumo
Centralize os documentos assim que eles chegam, antes que se espalhem por e-mail, mensagens, pastas e papéis.
Registre o contexto da operação: propriedade, safra, cultura, participante, fornecedor, cliente e forma de pagamento.
Faça conferências curtas durante o mês, em vez de tentar reconstruir tudo no fim do período.
Organização financeira rural não é apenas anotar entradas e saídas
Uma planilha pode mostrar que houve uma despesa de R$ 18.740,00. Sozinha, porém, ela não responde às perguntas que aparecem depois: o valor corresponde a qual documento? Foi pago integralmente? Pertence à soja ou ao milho? Está relacionado a qual imóvel? Houve rateio? O fornecedor emitiu a nota para o participante correto?
Da mesma forma, uma nota fiscal registra uma operação, mas não substitui o controle financeiro. Para a gestão, é necessário saber se o valor foi pago ou recebido, por qual conta, em que data e com qual vínculo produtivo. Documento fiscal e movimentação financeira precisam conversar.
A própria estrutura do Livro Caixa Digital do Produtor Rural exige informações como data, imóvel, conta utilizada, número e tipo de documento, histórico, participante, natureza do lançamento, entrada e saída de recursos. Isso não significa que toda propriedade deva reproduzir o leiaute do LCDPR em sua rotina interna. Significa apenas que, quando a informação nasce sem identificação, alguém terá de recuperá-la depois. [2], [3]
O que precisa ficar conectado
A lista muda conforme a atividade, o porte e a forma de exploração. Como ponto de partida, vale organizar cada fato em quatro camadas: o que aconteceu, qual documento comprova, a que ele pertence e como foi liquidado ou conferido.
O que aconteceu | Documento | Contexto necessário | Conferência financeira |
|---|---|---|---|
Venda da produção | NF-e, contrato, romaneio ou documento aplicável | Produto, quantidade, comprador, propriedade e safra | Valor recebido, data, conta e saldo a receber |
Compra de insumos | NF-e, pedido, fatura ou contrato | Cultura, safra, imóvel, fornecedor e finalidade | Valor pago, vencimento, parcelas e conta |
Prestação de serviço | Nota, recibo ou contrato | Serviço executado, local, período e responsável | Pagamento, retenções aplicáveis e pendências |
Financiamento ou custeio | Contrato, extrato e cronograma | Operação financiada, safra e garantias | Liberação, juros, parcelas e saldo |
Arrendamento ou parceria | Contrato e documentos relacionados | Imóvel, participantes, vigência e percentuais | Pagamentos, recebimentos e rateios |
Movimentação bancária | Extrato, PIX, boleto ou comprovante | Operação de origem e pessoa relacionada | Conciliação com documento e registro interno |
Um método simples: capturar, identificar, conferir e compartilhar
A rotina pode ser organizada em quatro movimentos. Eles não dependem de uma ferramenta específica e funcionam tanto para uma propriedade pequena quanto para uma operação com várias pessoas envolvidas. O que muda é o nível de detalhe e de controle.
1. Capturar
O documento precisa entrar no fluxo no momento em que aparece. Pode ser uma nota recebida, um comprovante, uma foto de recibo, um contrato, um boleto ou um extrato. O objetivo não é classificar tudo na mesma hora, mas impedir que a informação desapareça em uma conversa, em uma gaveta ou no celular de uma única pessoa.
Ter um canal definido ajuda: uma pasta digital, uma caixa de entrada, um sistema ou outro ponto único de recebimento. Quando cada funcionário ou familiar usa um caminho diferente, a propriedade passa a depender da memória de quem recebeu o documento.
2. Identificar
Guardar o arquivo sem contexto resolve apenas metade do problema. O documento precisa ser associado ao fato que representa. Na prática, vale responder pelo menos:
quem participou da operação;
qual propriedade ou condição de exploração está envolvida;
a qual safra, cultura, atividade ou centro de custo pertence;
se é receita, despesa, investimento, transferência, adiantamento ou outra natureza;
qual é a situação financeira: em aberto, pago, recebido, parcelado ou parcialmente liquidado.
3. Conferir
Conferir é comparar as peças. A nota corresponde ao pedido? O valor pago bate com a fatura? A data do recebimento está correta? O documento está emitido para o participante adequado? A movimentação bancária foi registrada uma vez, sem duplicidade?
Essa etapa também serve para deixar a pendência visível. Um documento faltante não precisa ser resolvido na mesma hora, mas precisa ter responsável e prazo. Pendência registrada é diferente de pendência esquecida.
4. Compartilhar
A informação organizada deve chegar a quem precisa dela. Isso inclui o responsável pela gestão, o produtor, familiares ou sócios envolvidos e o escritório contábil. Compartilhar não é simplesmente encaminhar uma pasta com arquivos: é entregar documentos vinculados a registros que expliquem o que aconteceu.
Uma rotina que cabe na vida real
O melhor processo não é o mais sofisticado. É aquele que continua funcionando durante plantio, colheita, viagens, manutenção, negociação e imprevistos. Por isso, é melhor trabalhar com três frequências simples do que esperar um grande fechamento.
No momento da operação
Capture o documento ou registre que ele ainda será recebido.
Anote o contexto que só quem participou da operação conhece.
Evite deixar comprovantes apenas na galeria do celular ou em conversas pessoais.
Toda semana
Revise documentos novos e classifique o que estiver pendente.
Confira pagamentos e recebimentos mais recentes.
Identifique duplicidades, valores sem documento e documentos sem movimentação financeira.
Defina quem deve resolver cada pendência.
No fechamento do mês
Concilie contas bancárias e caixa.
Verifique parcelas, adiantamentos, financiamentos e valores em aberto.
Revise a separação por propriedade, participante, safra e atividade.
Compartilhe o período com o contador e registre as dúvidas que dependem de análise técnica.
O tempo necessário varia muito. Uma operação com poucos movimentos pode resolver a revisão rapidamente; outra, com vários imóveis, contas e participantes, exigirá mais disciplina. O ponto principal é manter uma frequência fixa. Quando a conferência entra no calendário, ela deixa de depender de “sobrar tempo”.
Separe o que é da propriedade do que é pessoal
Misturar despesas pessoais e rurais é uma das formas mais rápidas de perder clareza. Mesmo quando o produtor rural atua como pessoa física, a gestão precisa distinguir o que pertence à atividade e o que pertence à vida pessoal.
Essa separação não se resume à conta bancária. Ela também envolve cartões, compras, veículos, funcionários, contratos e bens utilizados em mais de uma finalidade. Quando houver uso compartilhado, o critério de rateio precisa ser definido e documentado com orientação contábil adequada, não improvisado no fechamento.
Também é importante diferenciar transferências de receitas e despesas. Mover dinheiro entre contas próprias não é a mesma coisa que vender produção ou pagar um fornecedor. Sem essa distinção, o fluxo de caixa pode parecer melhor ou pior do que realmente é.
Organize por imóvel, safra e participante
Em muitas propriedades, o total geral esconde o que realmente precisa ser analisado. A despesa pode ser correta, mas estar atribuída à safra errada. A receita pode ter sido recebida, mas pertencer a outro participante. Um financiamento pode atender mais de um imóvel. Um contrato pode envolver percentuais diferentes de exploração.
Por isso, sempre que fizer sentido, associe o registro a estas dimensões:
participante ou titular;
imóvel ou condição de exploração;
safra e cultura;
atividade ou centro de custo;
conta bancária ou caixa;
cliente, fornecedor ou outra contraparte.
O manual oficial do LCDPR, por exemplo, prevê identificação do imóvel, da conta e do participante no demonstrativo da atividade rural. Esse nível de vínculo mostra por que uma descrição genérica como “compra de insumos” costuma ser insuficiente para uma boa conferência. [3]
O que o contador precisa receber
O contador não precisa apenas de arquivos. Ele precisa de informação confiável para revisar, orientar e cumprir as obrigações aplicáveis. Quanto mais contexto chega junto com o documento, menor é a necessidade de trocar mensagens para descobrir o básico da operação.
Uma entrega bem organizada costuma incluir:
documento fiscal, contrato, recibo ou outro comprovante pertinente;
comprovante de pagamento ou recebimento, quando houver;
descrição objetiva do que aconteceu;
propriedade, participante, safra e atividade relacionados;
informação sobre parcelas, adiantamentos ou rateios;
lista de pendências e dúvidas que exigem decisão técnica.
A Receita Federal disponibiliza um serviço para apuração mensal e anual do resultado da atividade rural e informa que os registros podem ser importados para a declaração do ano seguinte. O próprio serviço lista comprovantes de rendimentos da atividade rural entre a documentação necessária e alerta que o Livro Caixa da Atividade Rural não é a mesma obrigação que o LCDPR. [1]
Essa distinção é importante: controle financeiro, Livro Caixa da Atividade Rural, LCDPR e contabilidade não são sinônimos. Uma rotina gerencial bem feita ajuda a preparar a informação, mas não substitui a análise do contador nem define, sozinha, o tratamento fiscal de cada operação.
Sete erros que criam retrabalho no fechamento
Guardar a nota e perder o comprovante. O documento da operação e a liquidação financeira precisam ser relacionados.
Registrar tudo meses depois. Quanto maior o intervalo, maior a dependência da memória e mais difícil recuperar o contexto.
Usar o WhatsApp como arquivo definitivo. Mensagens ajudam na comunicação, mas são frágeis como fonte central de documentos e pendências.
Misturar movimentação pessoal e rural. A separação precisa existir no registro, ainda que a estrutura jurídica seja de pessoa física.
Classificar de forma genérica. “Despesa da fazenda” não informa imóvel, cultura, safra, finalidade ou participante.
Confundir nota com pagamento. Uma operação pode estar documentada e continuar em aberto; também pode haver pagamento sem que o documento tenha sido recebido.
Não definir responsáveis. Quando todos podem resolver uma pendência, muitas vezes ninguém resolve.
Um plano de 30 dias para sair do improviso
Semana 1: mapear
Liste onde as informações chegam hoje: e-mails, grupos, celulares, bancos, pastas físicas, sistemas, cadernos e planilhas. Não tente corrigir ainda. Primeiro, enxergue o fluxo real.
Semana 2: centralizar
Defina um ponto principal de entrada para documentos e um responsável por verificar se algo ficou fora. O canal pode variar, mas a regra precisa ser simples o suficiente para todos seguirem.
Semana 3: classificar
Comece pelo mês atual. Identifique propriedade, safra, cultura, participante, natureza e situação financeira. Não espere organizar anos de histórico para melhorar a rotina de agora.
Semana 4: fechar e ajustar
Faça a primeira conferência mensal, compartilhe com o contador e registre o que não funcionou. Talvez falte uma categoria, um responsável ou uma regra para documentos recebidos fora do horário. O processo melhora quando as falhas aparecem cedo.
Checklist mensal da propriedade
☐ Todas as receitas do período foram registradas e vinculadas aos documentos disponíveis.
☐ As despesas possuem documento e contexto suficiente para serem identificadas.
☐ Pagamentos e recebimentos foram conferidos com extratos, comprovantes ou caixa.
☐ Parcelas, adiantamentos e valores em aberto estão atualizados.
☐ Transferências entre contas próprias não foram tratadas como receitas ou despesas.
☐ Os registros estão separados por imóvel, participante, safra e atividade quando necessário.
☐ Não há documentos duplicados ou movimentações registradas mais de uma vez.
☐ As pendências possuem responsável e prazo.
☐ Os documentos e informações do período foram disponibilizados ao contador.
☐ As dúvidas tributárias ou contábeis foram destacadas para revisão profissional.
O que melhora quando a rotina está em ordem
Organização não elimina imprevistos nem garante que todo fechamento será simples. Ela reduz a quantidade de perguntas que poderiam ter sido respondidas no momento da operação.
Na prática, a propriedade ganha condições melhores para acompanhar o caixa, identificar compromissos, comparar períodos, separar custos, conversar com o contador e preparar informações para obrigações fiscais aplicáveis. O ganho mais importante não é ter mais documentos guardados; é conseguir entender o que eles representam.
O Portal Nacional da Nota Fiscal Eletrônica descreve a NF-e como um documento eletrônico com validade jurídica. Para a rotina da propriedade, isso reforça a importância de tratar o documento digital como parte do processo, e não como um arquivo que será procurado apenas quando alguém solicitar. [4]
Perguntas frequentes
Preciso guardar o documento e o comprovante de pagamento?
Para a gestão, é recomendável manter os dois relacionados. O documento identifica a operação; o comprovante ajuda a confirmar como e quando houve a liquidação. A documentação exigida para fins fiscais deve ser validada com o contador conforme o caso concreto.
Uma planilha é suficiente?
Pode ser suficiente para uma rotina simples, desde que haja padrão, responsável, documentos vinculados, cópias de segurança e conferência frequente. Quando aumentam o número de imóveis, contas, participantes e usuários, a planilha tende a exigir mais controle e pode deixar de ser a opção mais segura.
Devo organizar por mês ou por safra?
Os dois recortes são úteis. O mês ajuda na conciliação financeira e na entrega periódica. A safra ajuda a entender a atividade produtiva. O registro ideal permite consultar as duas visões sem duplicar a informação.
Essa rotina substitui o contador?
Não. Ela melhora a qualidade e o momento em que a informação chega. Classificação fiscal, apuração, escrituração, declarações e decisões tributárias continuam dependendo de análise técnica.
Organizar os documentos já resolve o LCDPR?
Não. O LCDPR possui leiaute, regras e condições próprias divulgadas pela Receita Federal. A organização diária facilita a preparação dos dados, mas a obrigação e o preenchimento precisam seguir as normas oficiais e a orientação do profissional responsável. [2], [3]
O fechamento começa todos os dias
Quando a propriedade deixa para organizar tudo no fim, o fechamento vira uma investigação. Quando captura, identifica e confere ao longo do caminho, o fechamento passa a ser a continuação de uma rotina que já existe.
Não é necessário começar com um processo perfeito. É necessário escolher um ponto de entrada, definir responsabilidades e fechar o primeiro mês. A partir daí, cada ajuste reduz um pouco da dependência de mensagens, pastas paralelas e memória.
Organizar durante a safra é o que permite chegar ao fechamento sabendo o que aconteceu — e não tentando descobrir.
É essa continuidade, do documento ao fechamento, que orienta a proposta da Easysafra: tornar a rotina fiscal, financeira e produtiva mais organizada antes que o acúmulo vire retrabalho.
Fontes
1. Apurar resultado da atividade rural. Portal Gov.br / Receita Federal. Serviço oficial atualizado em 7 de julho de 2026. Acesso em 28 de julho de 2026
2. LCDPR — Livro Caixa Digital do Produtor Rural. Receita Federal. Página oficial com leiaute, manual, perguntas e respostas e pontos de atenção. Acesso em 28 de julho de 2026
3. Manual de Preenchimento do Livro Caixa Digital do Produtor Rural — leiaute 1.3. Receita Federal. Manual técnico oficial do LCDPR. Acesso em 28 de julho de 2026
4. Portal Nacional da Nota Fiscal Eletrônica. ENCAT e Receita Federal. Portal oficial de informações da NF-e. Acesso em 28 de julho de 2026
Aviso
Este conteúdo tem finalidade informativa e apresenta uma metodologia de organização da rotina. Ele não substitui orientação contábil, tributária ou jurídica. As obrigações e os tratamentos aplicáveis dependem da situação de cada produtor, atividade, operação e estado.